Você tem um mandado de busca e apreensão do seu veículo?
Não entre em pânico.
Somos Advogados especialistas em Recuperação de veículos alvo de Mandado de Busca e Apreensão e vamos te ajudar.
Entre em contato agora, e não deixe que o banco tome seu carro.
Conte Conosco para:
- Aumente seu patrimônio com manobras jurídicas adequadas;
- Revisão de contrato veicular, gerando a quitação de seu veículo por até 15% do valor financiado;
- Análise das parcelas contratadas, com a diminuição dos valores pagos e volta com troco;
- Se o seu veículo foi apreendido, podemos te auxiliar na pronta retomada do veículo.
Nossos diferenciais
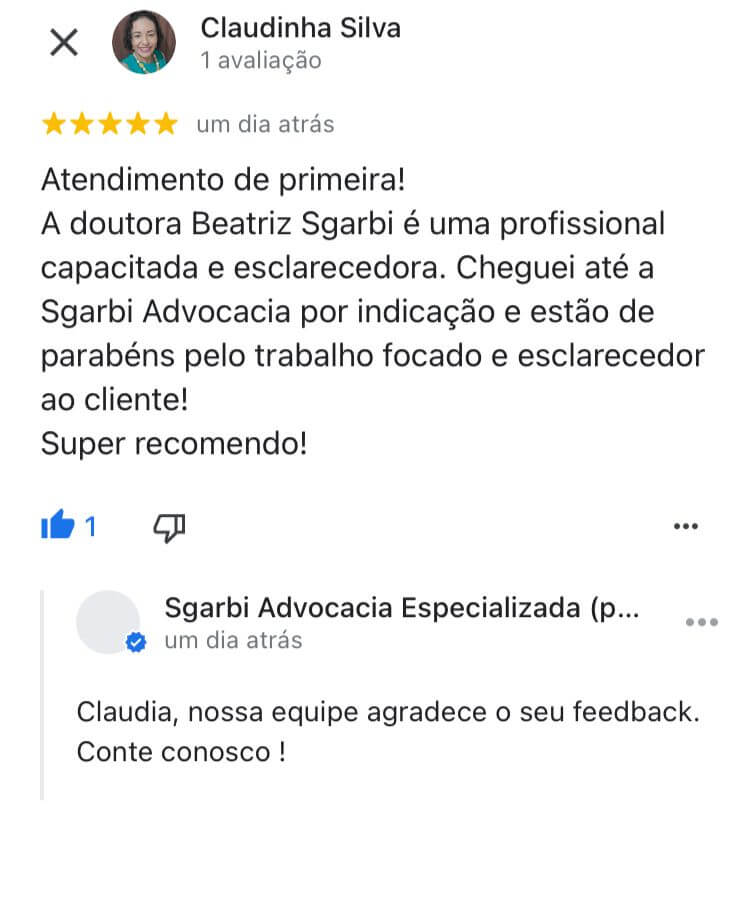
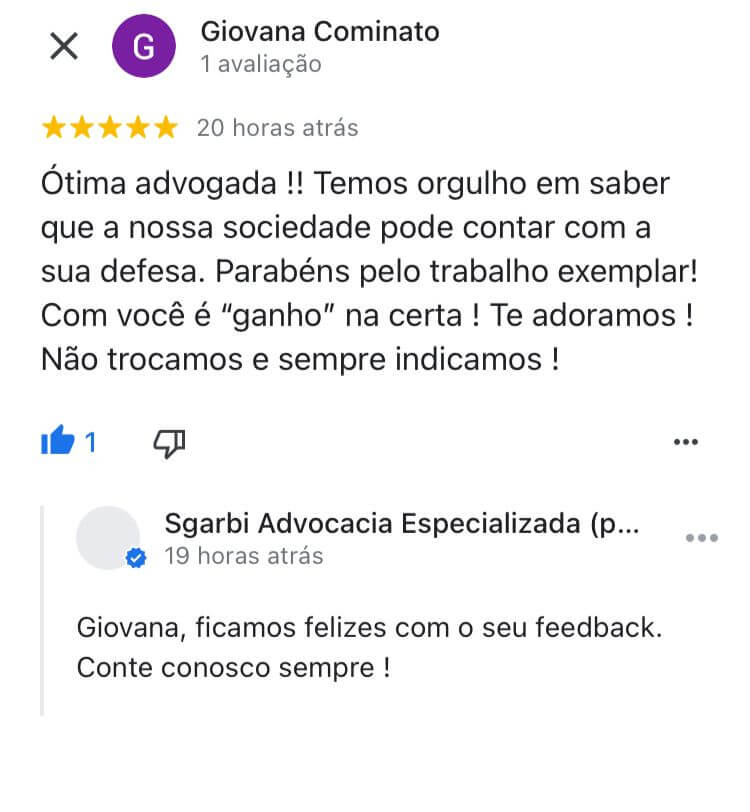
Milhares de clientes satisfeitos
Equipe especializada para resolver o seu problema
Transparência na resolução, lembrando sempre o nosso lema '' se você ganha, nós ganhamos !''.
Atendimento online e imediato em todo o Brasil
Clientes Satisfeitos
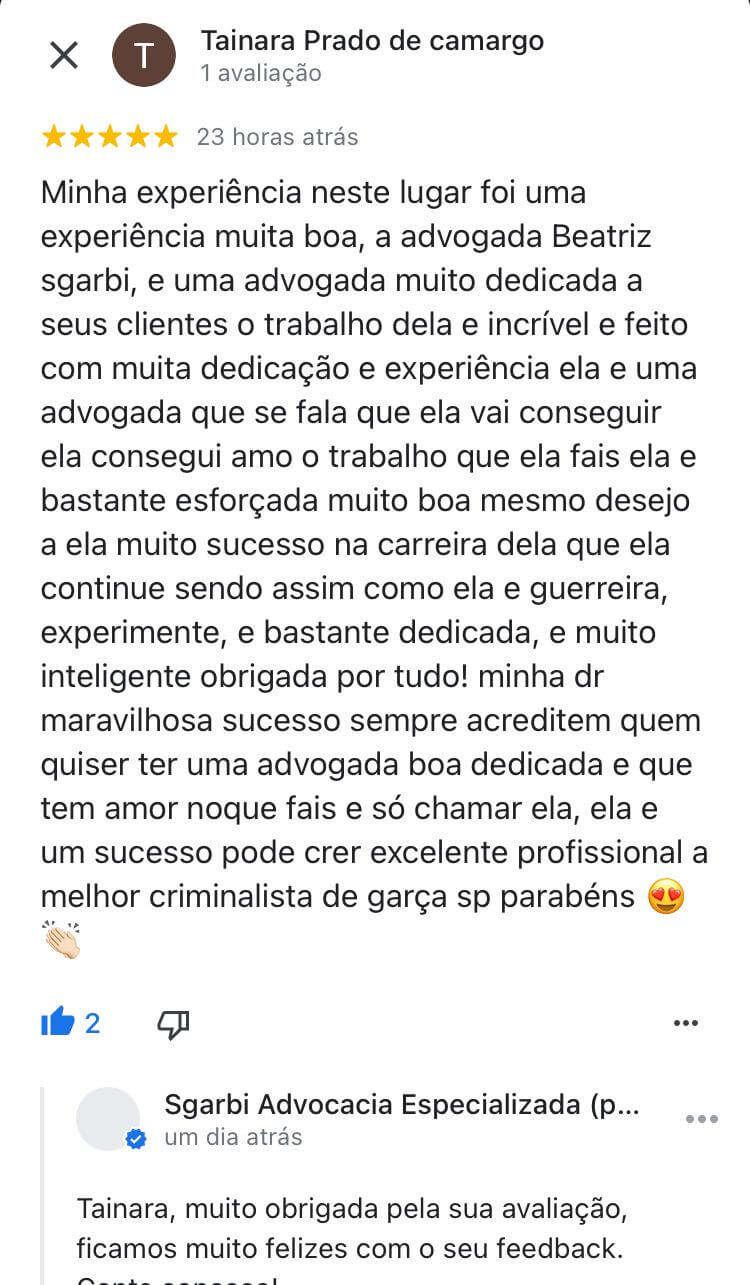
Quem Somos
Perguntas frequentes
É um processo que serve para reivindicar a redução na carga de juros de um contrato de financiamento, para reduzir também o valor à pagar ao Banco.
Pode sim, até 10 anos após o pagamento da ultima prestação do contrato, você pode propor ação para cobrar valor eventualmente pago à maior.
Pode sim, o contrato estando assinado já será considerado apto a ser revisado.
Na prática os Bancos propõem acordo à quem entra com esses processos. Nestes acordos as instituições tem oferecido em média 70% de desconto sobre o valor total ainda à pagar pelo contrato em troca da quitação do veículo. Significa que se eu devo ainda 30 parcelas de R$ 1.000,00 no meu financiamento vou quitar o contrato por R$ 9 mil só (R$ 21 mil de desconto), é isso? Sim, exatamente isso
Sim! Essa é a boa notícia! Pode e deve RECORRER. O seu prazo JÁ ESTÁ CORRENDO, e há grandes chances de recuperá-lo.
Sim, se o valor obtido pela venda do carro não for capaz de quitar o saldo devedor do contrato, o banco continuará sendo seu credor e poderá converter a ação de busca e apreensão em execução para atingir outros bens seus. Assim você perderá o carro, todo o valor que já pagou por ele (incluindo a entrada) e poderá continuar devendo ao banco com o seu nome no SPC até a plena quitação.
O procedimento sim. Ou seja, o Banco pode requerer a medida. Mas precisa cumprir requisitos legais para que ele seja válido.
Se você foi vítima de um contrato com juros abusivos ou tem um processo de busca e apreensão em andamento, CLICA AGORA no botão do WhatsApp aqui abaixo e peça atendimento preferencial no nosso plantão que iremos te passar todas as informações necessárias para recuperar prontamente o seu veículo.
sgarbiadvocaciaespecializada@gmail.com
(14) 3113-7877
(14) 99899-7220
Rua XV de Novembro, 747, centro, Marília-SP CEP 17.500-050
Copyright © 2023 – SGARBI Advocacia e Consultoria Jurídica
OAB/SP 422.944
CNPJ 50.859.556/0001-06
Política de Privacidade e Termos de uso