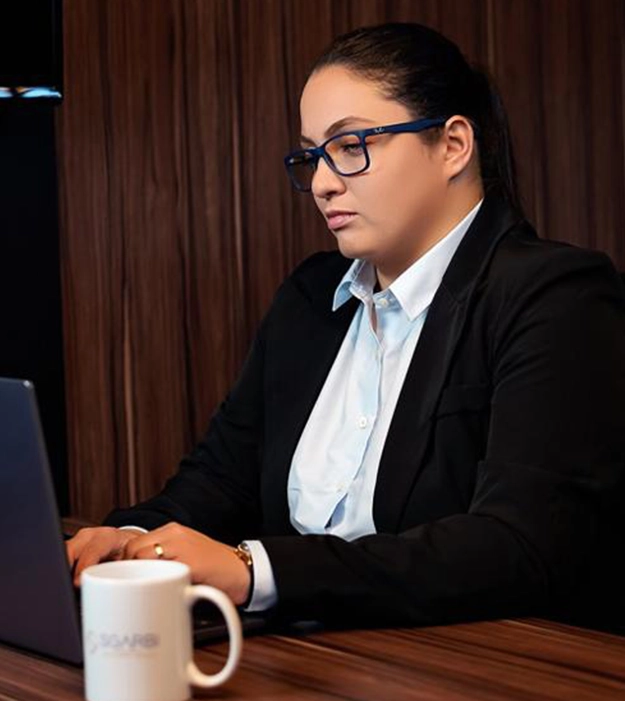

Minha experiência neste lugar foi uma experiência muita boa, a advogada Beatriz sgarbi, e uma advogada muito dedicada a seus clientes o trabalho dela e incrível e feito com muita dedicação e experiência ela e uma advogada que se fala que ela vai conseguir ela consegui amo o trabalho que ela fais ela e bastante esforçada muito boa mesmo desejo a ela muito sucesso na carreira dela que ela continue sendo assim como ela e guerreira, experimente, e bastante dedicada, e muito inteligente obrigada por tudo! minha dr maravilhosa sucesso sempre acreditem quem quiser ter uma advogada boa dedicada e que tem amor noque fais e só chamar ela, ela e um sucesso pode crer excelente profissional a melhor criminalista de garça sp parabéns 😍👏🏻

Atendimento de primeira!
A doutora Beatriz Sgarbi é uma profissional capacitada e esclarecedora. Cheguei até a Sgarbi Advocacia por indicação e estão de parabéns pelo trabalho focado e esclarecedor ao cliente!
Super recomendo!

Uma ótima advogada! Excelente profissional sem dúvidas a melhor criminalista de Garça !

Ótima advogada !! Temos orgulho em saber que a nossa sociedade pode contar com a sua defesa. Parabéns pelo trabalho exemplar! Com você é “ganho” na certa ! Te adoramos ! Não trocamos e sempre indicamos !
Passei por uma situação complicada, sofri um golpe do pix a qual eu não iria recorrer, mas mexendo no google, me deparei com a "Sgarbi Advocacia", entrei em contato e a Doutora Beatriz conversou, me passou total confiança, profissionalismo e conhecimento sobre o ocorrido.
O processo, devido ao fim de ano, ocorreu 5 meses, a Doutora foi me atualizando e semana passada, entrou em contato comigo informando que vencemos a causa. Enorme gratidão pelo atendimento, confiança que me proporcionou. Hoje me sinto abençoado e leve graças a Deus. Obrigado, Doutora Beatriz!!! Gratidão!!!
Minha experiência neste lugar foi uma experiência muita boa, a advogada Beatriz sgarbi, e uma advogada muito dedicada a seus clientes o trabalho dela e incrível e feito com muita dedicação e experiência ela e uma advogada que se fala que ela vai conseguir ela consegui amo o trabalho que ela fais ela e bastante esforçada muito boa mesmo desejo a ela muito sucesso na carreira dela que ela continue sendo assim como ela e guerreira, experimente, e bastante dedicada, e muito inteligente obrigada por tudo! minha dr maravilhosa sucesso sempre acreditem quem quiser ter uma advogada boa dedicada e que tem amor noque fais e só chamar ela, ela e um sucesso pode crer excelente profissional a melhor criminalista de garça sp parabéns 😍👏🏻
Uma ótima advogada! Excelente profissional sem dúvidas a melhor criminalista de Garça !
Ótima advogada !! Temos orgulho em saber que a nossa sociedade pode contar com a sua defesa. Parabéns pelo trabalho exemplar! Com você é “ganho” na certa ! Te adoramos ! Não trocamos e sempre indicamos !
Atendimento de primeira!
A doutora Beatriz Sgarbi é uma profissional capacitada e esclarecedora. Cheguei até a Sgarbi Advocacia por indicação e estão de parabéns pelo trabalho focado e esclarecedor ao cliente!
Super recomendo!